Domain experteaz.de kaufen?
Wir ziehen mit dem Projekt
experteaz.de um.
Sind Sie am Kauf der Domain
experteaz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain experteaz.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **

Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
Rowenta, Glätteisen, Haarglätter, tolle Erfahrung• Der integrierte Kamm von den Wurzeln bis zu den Haarspitzen führt das Haar durch die 3D-Floating-Platten, die so konzipiert sind, dass sie einen konstanten und optimalen Kontakt mit dem Haar gewährleisten; • Rowentas vielseitiges Werkzeug, das dank des abnehmbaren Kamms für jeden Wunsch geeignet ist, ermöglicht es Ihnen, im Handumdrehen vom Glätten zum Locken zu wechseln; • Keramikplatten fördern eine gleichmäßige Wärmeableitung zwischen den Platten; der integrierte Mikroprozessor überwacht die Temperatur und passt sie an, um während der gesamten Glättungssitzung eine konstante Wärme aufrechtzuerhalten; • Genießen Sie maximale Vielseitigkeit und Präzision mit fünf Temperatureinstellungen (120, 140, 160, 180, 200). Niedrige Temperaturen von 120 ° und 140 ° begrenzen die Hitze und ermöglichen eine Anpassung zwischen zwei Bügelvorgängen; • Aufwärmzeit von nur 25 Sekunden für einen perfekten Look im Handumdrehen und ein ultrakompaktes Reiseformat mit extra langem Kabel, damit Sie Ihrer Kreativität überall und jederzeit freien Lauf lassen können.74,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschlecht als gelebte Erfahrung, FachbücherGeschlecht ist keine abstrakte Kategorie, sondern gelebte Erfahrung - und in vielen Situationen eine Frage von Anerkennung, Versorgung und Sprache. Wer über trans*, inter* und queere Lebensweisen spricht, berührt immer auch Medizin und Psychotherapie, Recht und Politik, Biografien und Körper. In kurzen, gut zugänglichen Texten geben die Autor*innen Ein- und Ausblicke in die trans* und queere (Gesundheits-)Versorgung, in psychotherapeutische und psychoanalytische Perspektiven sowie in soziologische und rechtliche Einordnungen. Zeitgeschichtliche Rückblicke sowie Beiträge zu Medien, Kunst und Körper vervollständigen das Panorama. So entsteht ein vielstimmiger Band, der nicht verkürzt, sondern differenziert und gerade dadurch eine tiefere Einsicht in professionelle, politische und private Erfahrungen mit geschlechtlicher Variation ermöglicht. Der Band ist Annette Güldenring gewidmet, die sich seit Jahrzehnten an der Schnittstelle von klinischer Praxis, Forschung und Engagement für eine menschenwürdige Versorgung und für geschlechtliche Vielfalt einsetzt. Mit Beiträgen von Julia Bohr, Angelika Eck, Johannes Fuss, Annette Güldenring, Susanne Krege, Richard Kühl, Phil C. Langer, Richard Lemke, Lieselotte Mahler, Anna Katharina Mangold, Götz Mundle, Timo Nieder, Niclas O'Donnokoé, Friedemann Pfäfflin, Wilhelm F. Preuss, Udo Rauchfleisch, Arn Sauer, Gunter Schmidt, Hannah Schütz, Katinka Schweizer, Wolfgang Senf, Mick van Trotsenburg, Lucie G. Veith und Paula-Irene Villa.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
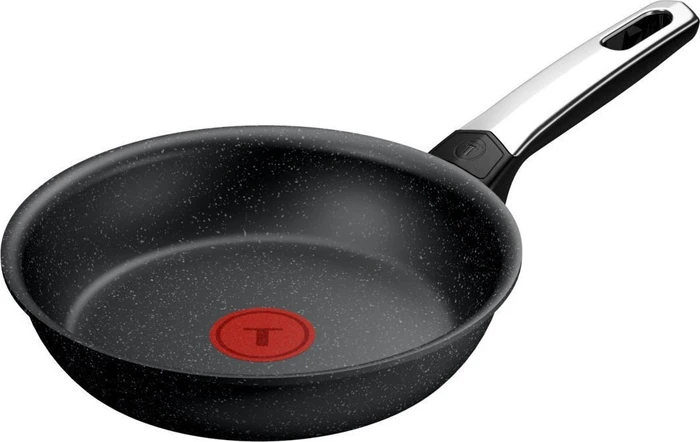
Tefal Grillpfanne Expertise 26 cm E27939Pfanne - Grill, rund, Pfannenkörper aus Aluminium, geeignet für Elektro-, Halogen-, Gas-, Glaskeramik- und induktives Kochfeld, Temperaturindikator, spülmaschinengeeignet und Anti-Haft-Oberfläche Ergonomischer Griff aus, starker Boden, Höhe: 4,8 cm, Durchmesser des oberen Pfannenrandes: 26 cm, Durchmesser des Pfannenbodens: 24 cm, Farbe: schwarz Tefal Expertise Grillpfanne 26 cm E27939 Die Tefal Expertise E27939 Grillpfanne mit einem Durchmesser von 26 cm ermöglicht die bequeme Zubereitung vo32,70 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
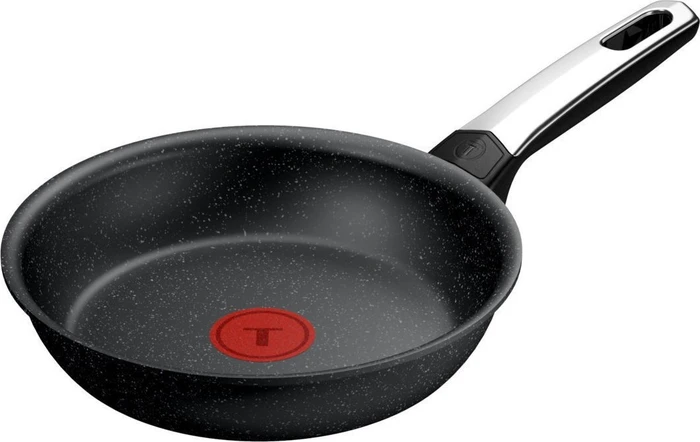
Tefal Pfanne 24 cm Expertise+ G33304Pfanne - rund, geeignet für Elektro-, Halogen-, Gas-, Glaskeramik- und induktives Kochfeld, Temperaturindikator, Möglichkeit der Verwendung von nicht scharfkantigen Metallutensilien und Anti-Haft-Oberfläche, Ergonomischer Griff aus Edelstahl, doppelter und starker Boden, Durchmesser des oberen Pfannenrandes: 25,8 cm, Farbe: schwarz Tefal Pfanne 24 cm Expertise+ G33304 Die Tefal Expertise+-Pfanne (24 cm) ist für maximale Haltbarkeit und den täglichen Gebrauch konzipiert. Ihre hocheffektive Antihaft-Oberfläche mit Steineffekt ist24,70 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
Rowenta, Glätteisen, Haarglätter, tolle Erfahrung• Der integrierte Kamm von den Wurzeln bis zu den Haarspitzen führt das Haar durch die 3D-Floating-Platten, die so konzipiert sind, dass sie einen konstanten und optimalen Kontakt mit dem Haar gewährleisten; • Rowentas vielseitiges Werkzeug, das dank des abnehmbaren Kamms für jeden Wunsch geeignet ist, ermöglicht es Ihnen, im Handumdrehen vom Glätten zum Locken zu wechseln; • Keramikplatten fördern eine gleichmäßige Wärmeableitung zwischen den Platten; der integrierte Mikroprozessor überwacht die Temperatur und passt sie an, um während der gesamten Glättungssitzung eine konstante Wärme aufrechtzuerhalten; • Genießen Sie maximale Vielseitigkeit und Präzision mit fünf Temperatureinstellungen (120, 140, 160, 180, 200). Niedrige Temperaturen von 120 ° und 140 ° begrenzen die Hitze und ermöglichen eine Anpassung zwischen zwei Bügelvorgängen; • Aufwärmzeit von nur 25 Sekunden für einen perfekten Look im Handumdrehen und ein ultrakompaktes Reiseformat mit extra langem Kabel, damit Sie Ihrer Kreativität überall und jederzeit freien Lauf lassen können.74,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschlecht als gelebte Erfahrung, FachbücherGeschlecht ist keine abstrakte Kategorie, sondern gelebte Erfahrung - und in vielen Situationen eine Frage von Anerkennung, Versorgung und Sprache. Wer über trans*, inter* und queere Lebensweisen spricht, berührt immer auch Medizin und Psychotherapie, Recht und Politik, Biografien und Körper. In kurzen, gut zugänglichen Texten geben die Autor*innen Ein- und Ausblicke in die trans* und queere (Gesundheits-)Versorgung, in psychotherapeutische und psychoanalytische Perspektiven sowie in soziologische und rechtliche Einordnungen. Zeitgeschichtliche Rückblicke sowie Beiträge zu Medien, Kunst und Körper vervollständigen das Panorama. So entsteht ein vielstimmiger Band, der nicht verkürzt, sondern differenziert und gerade dadurch eine tiefere Einsicht in professionelle, politische und private Erfahrungen mit geschlechtlicher Variation ermöglicht. Der Band ist Annette Güldenring gewidmet, die sich seit Jahrzehnten an der Schnittstelle von klinischer Praxis, Forschung und Engagement für eine menschenwürdige Versorgung und für geschlechtliche Vielfalt einsetzt. Mit Beiträgen von Julia Bohr, Angelika Eck, Johannes Fuss, Annette Güldenring, Susanne Krege, Richard Kühl, Phil C. Langer, Richard Lemke, Lieselotte Mahler, Anna Katharina Mangold, Götz Mundle, Timo Nieder, Niclas O'Donnokoé, Friedemann Pfäfflin, Wilhelm F. Preuss, Udo Rauchfleisch, Arn Sauer, Gunter Schmidt, Hannah Schütz, Katinka Schweizer, Wolfgang Senf, Mick van Trotsenburg, Lucie G. Veith und Paula-Irene Villa.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Liebhaberei
-
Tefal Grillpfanne Expertise 26 cm E27939Pfanne - Grill, rund, Pfannenkörper aus Aluminium, geeignet für Elektro-, Halogen-, Gas-, Glaskeramik- und induktives Kochfeld, Temperaturindikator, spülmaschinengeeignet und Anti-Haft-Oberfläche Ergonomischer Griff aus, starker Boden, Höhe: 4,8 cm, Durchmesser des oberen Pfannenrandes: 26 cm, Durchmesser des Pfannenbodens: 24 cm, Farbe: schwarz Tefal Expertise Grillpfanne 26 cm E27939 Die Tefal Expertise E27939 Grillpfanne mit einem Durchmesser von 26 cm ermöglicht die bequeme Zubereitung vo32,70 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Tefal Pfanne 24 cm Expertise+ G33304Pfanne - rund, geeignet für Elektro-, Halogen-, Gas-, Glaskeramik- und induktives Kochfeld, Temperaturindikator, Möglichkeit der Verwendung von nicht scharfkantigen Metallutensilien und Anti-Haft-Oberfläche, Ergonomischer Griff aus Edelstahl, doppelter und starker Boden, Durchmesser des oberen Pfannenrandes: 25,8 cm, Farbe: schwarz Tefal Pfanne 24 cm Expertise+ G33304 Die Tefal Expertise+-Pfanne (24 cm) ist für maximale Haltbarkeit und den täglichen Gebrauch konzipiert. Ihre hocheffektive Antihaft-Oberfläche mit Steineffekt ist24,70 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Tefal Pfanne 26 cm Expertise+ G33305Pfanne - rund, geeignet für Elektro-, Halogen-, Gas-, Glaskeramik- und induktives Kochfeld, Temperaturindikator, Möglichkeit der Verwendung von nicht scharfkantigen Metallutensilien und Anti-Haft-Oberfläche, Ergonomischer Griff aus Edelstahl, doppelter und starker Boden, Durchmesser des oberen Pfannenrandes: 27,8 cm, Farbe: schwarz Tefal Pfanne 26 cm Expertise+ G33305 Die Tefal Expertise+/Pfanne (26 cm) ist für maximale Haltbarkeit und den täglichen Gebrauch konzipiert. Ihre hocheffektive Antihaft-Oberfläche mit Steineffekt ist24,70 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Tefal Pfanne 20 cm Expertise+ G33302Pfanne - rund, geeignet für Elektro-, Halogen-, Gas-, Glaskeramik- und induktives Kochfeld, Temperaturindikator, Möglichkeit der Verwendung von nicht scharfkantigen Metallutensilien und Anti-Haft-Oberfläche, Ergonomischer Griff aus Edelstahl, doppelter und starker Boden, Durchmesser des oberen Pfannenrandes: 21,8 cm, Farbe: schwarz Tefal Pfanne 20 cm Expertise+ G33302 Die Tefal Expertise+ Pfanne 20 cm ist für maximale Langlebigkeit und den täglichen Gebrauch konzipiert. Ihre hocheffiziente Antihaftbeschichtung mit Steineffe23,10 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.